开启左侧

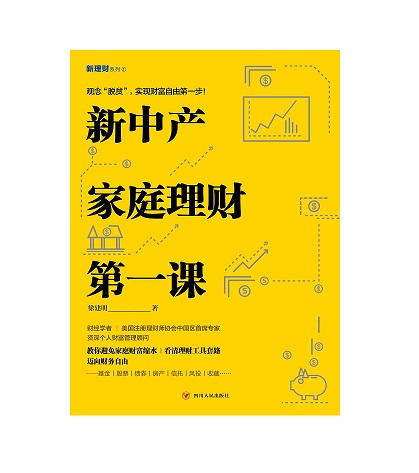
新中产家庭理财第一课

[复制链接]
Money 发表于 2026-10-6 16:51:52 | 显示全部楼层 |阅读模式 打印 上一主题 下一主题
  • 地区:中国大陆
  • 格式:PDF
  • 文件大小:3M
  • 时间:
  • 类别:理财
  • 价格:免费
  • 提示:本站推荐经典投资资料
  本书是理财顾问徐建明为收入稳定但理财基础薄弱的新中产家庭与白领写的一本入门读物,2019年由四川人民出版社出版。全书从观念入手,再落到具体工具与人生阶段的规划,试图帮读者建立一套可操作的日常理财框架。
  作者的核心主张是:在收入增长不确定、物价持续变动的环境里,只靠开源节流并不够,家庭需要学会让钱为自己工作,同时把风险控制在可承受的范围内。他把这一步概括为观念上的“脱贫”,即先改变对钱的时间价值、资产属性和负债的认识,再谈具体投资。
  论述方式上,全书按理财的推进顺序展开:先讲钱如何流动、如何生钱以及钱的时间价值,再教读者用两张表诊断家庭财务状况,判断负债是否合理;随后介绍基金、股票、债券等常见工具的特点,讨论资产配置与再平衡;最后落到保险、消费、买房和养老、育儿等具体场景。
  书中反复出现的是“以变应变”的思路:政策、通胀、利率、汇率和税收都会变,家庭资产配置也应随之调整,而不是照搬固定的比例公式。整体文字简洁,偏重常识与方法,适合作为理财起步阶段的参考。
  核心收获
  1. 先让理财观念脱贫:作者认为多数家庭的问题不在于钱少,而在于对钱的时间价值、负债性质和资产属性缺乏基本认识。先纠正观念,再谈买什么产品,顺序不能颠倒。
  2. 用两张表做财务体检:书中主张用资产负债表和收支表把家庭财务状况量化,据此判断负债是否合理、流动性是否充足,让理财决策建立在数据而非感觉之上。
  3. 配置不是照搬固定比例:作者提醒,所谓固定比例的组合方案并不通用,应先认识不同资产在收益、风险和流动性上的差异,再结合家庭阶段和目标做搭配。
  4. 不同人生阶段策略不同:从单身、成家、养育子女到养老,收入结构和风险承受力都在变化。书中按生命周期给出相应建议,强调规划要跟着阶段走。
  5. 以变应变调整资产:政策、通胀、利率、汇率和税收的变化都会影响家庭财富。作者主张定期检视并调整配置,而不是买入后长期不管。
  全书脉络
  观念与财务诊断:讲钱的流动规律、时间价值和以钱生钱的原理,并教读者用两张表评估家庭财务状况与负债水平。
  工具与资产配置:介绍基金、股票、债券等理财工具的特点,讨论资产属性、投资组合门道与家庭资产配置方法。
  动态调整与风险管理:分析政策、通胀、利率、汇率、税收变化下的应对思路,并讲解如何用保险做好家庭保障。
  生活场景与长期规划:落到消费、信用、买房租房、养育子女和养老等具体场景,给出相应的理财安排。
  金句摘录
  “不理财就等于财富缩水,要避免财富缩水,除开源节流以外,另一种方法就是学会以钱生钱。”
  “理财的第一步不是买产品,而是先实现观念上的脱贫。”
  “资产配置不是简单的固定比例,要先认识不同资产的不同属性。”
  “政策、通胀、利率都会变,家庭资产配置也要以变应变。”
  “风险管理的关键,是真正理解不把鸡蛋放在同一个篮子里。”
游客,如果您要查看本帖隐藏内容请回复


回复

使用道具 举报

精彩评论1

samsonlee888 发表于 2026-10-12 03:34:47 | 显示全部楼层
thks for sharing
回复

使用道具 举报

懒得打字嘛,点击快捷回复 【回复乱码 永久禁言】
您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

关注0

粉丝43

帖子5770

发布主题
推荐素材更多+
广告位

服务电话

15987183307

QQ:1136111231 TG:ynjiecom
关注我们 :

QQ- Archiver-手机版-小黑屋-经典-文库- 与你共享

Powered by ynjie.com Array© 2001-2013 ynjie.com  滇ICP备19007624号-1